一、总体结论
在青海省新设立金融服务外包企业(尤其是金融信息技术外包,简称金融ITO)在当前政策环境下是有可能实现的,但需要满足国家金融监管、青海省地方金融监管以及市场准入的一般性要求,并不存在统一的“禁止新设”规定。是否能够成功注册并实际运营,取决于企业具体业务模式、是否触及金融业务许可、以及是否满足备案或审批条件。
需要特别注意的是:金融服务外包不等于可以从事金融业务。如果企业只是为金融机构提供信息技术、业务流程、知识流程等外包服务,通常不需要金融牌照;但如果涉及支付清算、信贷催收、征信、金融信息中介等受监管业务,则需另行取得相应资质。
二、政策背景:国家与青海省层面
1. 国家层面对金融服务外包的监管
- 银保监会/金融监管总局:对银行业保险业信息技术外包有专门监管规定,如《银行保险机构信息科技外包风险监管办法》,要求银行保险机构对外包服务商进行准入、评价和持续管理,但该办法监管的是发包方,并不直接禁止外包商新设。
- 人民银行:对金融信息技术外包中涉及金融数据处理、支付、征信等有相关规范。
- 普惠金融与西部开发政策:国家鼓励西部地区发展数字经济、服务外包产业,青海作为西部省份,原则上符合产业政策导向。
2. 青海省地方政策
- 青海省近年来推动数字经济、绿色算力、大数据等产业发展,例如出台《青海省“十四五”数字经济发展规划》,支持信息技术服务、数据服务等业态。
- 青海省地方金融监督管理局(现为地方金融管理局)主要负责地方金融组织的监管,如小额贷款公司、融资担保公司、区域性股权市场等。纯粹为金融机构提供外包服务、不从事金融业务的企业,通常不属于地方金融组织的审批范围,一般按一般工商企业注册。
- 目前公开信息中,未见到青海省对“金融服务外包”或“金融信息技术外包”企业新设发布禁止性或限制性文件。
三、新设金融信息技术外包企业的常见路径
1. 注册为一般工商企业
多数金融ITO企业可选择在青海省各市州市场监管局登记为:
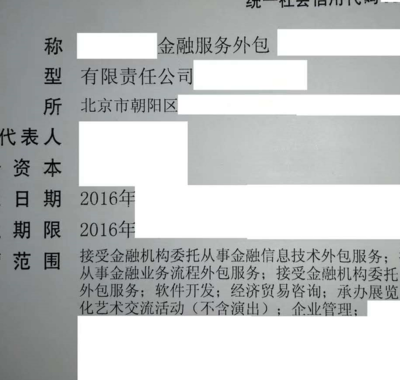
- 经营范围示例:信息技术咨询服务;软件开发;数据处理服务;接受金融机构委托从事信息技术外包服务;接受金融机构委托从事业务流程外包服务;接受金融机构委托从事知识流程外包服务等。
- 注意:若经营范围表述涉及“金融”字样,如“金融信息服务”“金融业务流程外包”等,部分地区市场监管部门会要求前置或后置审批,或直接不予核准。青海省具体执行口径需向当地市场监管部门确认。
2. 需要备案或许可的特殊情形
- 为银行保险机构提供信息科技外包:银保监会要求银行保险机构对外包服务商进行尽职调查,部分重要外包需向监管机构报告。外包商本身不需要金融牌照,但需要具备相应能力、安全标准和合同安排。
- 涉及个人金融信息处理:需符合《个人信息保护法》《数据安全法》,以及人民银行金融数据安全分级指南。若处理大量个人金融信息,可能被要求通过等级保护测评、数据出境安全评估等。
- 涉及征信业务:若从事征信修复、信用评分等,需取得人民银行征信业务许可或备案,一般难以新批。
- 涉及支付外包:如为支付机构提供商户拓展、受理终端维护等,需符合支付业务外包相关规定,但无需支付牌照;但若从事支付核心业务,则需牌照。
四、实际操作步骤建议
- 明确业务边界:先界定是纯ITO(软件开发、系统运维、数据标注、测试等),还是涉及金融业务流程外包(BPO,如客服、催收、贷后管理)或知识流程外包(KPO,如数据分析、风控建模)。不同业务对应不同监管要求。
- 咨询当地监管部门:
- 青海省市场监督管理局:确认经营范围表述是否可行。
- 国家金融监督管理总局青海监管局:若目标客户为银行保险机构,了解外包合作监管要求。
- 中国人民银行青海省分行:若涉及金融数据、支付、征信,了解合规要求。
- 青海省地方金融管理局:确认是否属于地方金融组织监管范围。
- 准备注册材料:按一般公司设立提交名称核准、章程、股东身份证明、注册地址证明等。若涉及特殊经营范围,按要求提交审批文件。
- 建立合规体系:包括信息安全、数据保护、外包风险管理、业务连续性计划等,以通过金融机构客户审查。
- 关注青海省产业园区政策:如西宁经济技术开发区、青海国家高新技术产业开发区、海南州大数据产业园等,可能对数字经济类企业有注册便利、税收优惠或补贴。
五、风险与限制
- 名称与经营范围限制:带“金融”字样的企业名称核准趋严,建议使用“金融信息技术服务”“数字科技”“数据服务”等表述。
- 监管穿透:即使注册为外包公司,若实质从事金融业务,仍会被认定为非法金融活动。
- 客户准入:银行保险机构对外包服务商有严格准入,新设小企业可能难以进入其供应商名单。
- 数据合规成本:处理金融数据需满足较高安全标准,初期投入较大。
- 地方执行差异:青海省不同市州市场监管部门对“金融服务外包”经营范围的接受度可能不同,需提前沟通。
六、结论
青海现在可以新成立金融服务外包企业,包括金融信息技术外包,但通常以一般工商企业形式设立,不需金融牌照;若涉及受监管金融业务,则需另行取得许可或备案。 建议在注册前与青海省市场监管、金融监管、人民银行等部门进行预沟通,明确业务模式和经营范围,并建立相应的数据安全与外包合规体系。整体上,政策没有禁止新设,但合规门槛和客户准入是主要挑战。