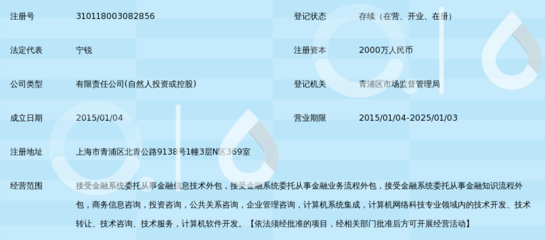
什马互联网金融信息服务(上海)有限公司作为一家专注于农村出行场景的互联网金融科技平台,其金融信息技术外包业务在过去数年中经历了显著的发展和转型。该公司最初以农村两轮、三轮电动车分期付款业务起家,通过金融信息技术外包模式为资金方和场景方提供系统开发、数据管理、风控辅助及运营支持等服务。这种外包模式的核心在于,什马金融不自营放贷资金,而是利用自身的技术能力和场景数据,为持牌金融机构提供贷前、贷中、贷后全流程的技术支持,从而在合规框架下实现金融服务的落地。
在具体外包业务范畴上,什马金融主要涵盖以下几类:一是信息系统开发与运维外包,即为合作金融机构搭建信贷审批系统、贷后管理系统及移动端应用;二是数据处理与风控建模外包,基于其在农村电动车消费场景中积累的用户行为数据,帮助金融机构优化信用评估模型;三是业务流程外包,包括客户认证、合同签署、还款提醒及部分催收管理。这种模式一度使其成为农村金融市场中较有特色的助贷与科技服务商,与多家银行、信托及消费金融公司建立了合作关系。
然而随着监管环境的变化,尤其是针对金融科技公司助贷及信息技术外包业务的规范收紧,什马金融面临着转型压力。根据公开信息,该公司后来逐步缩减或调整了相关外包业务,部分原因是其核心场景——农村电动车分期市场因政策变动和竞争加剧而增速放缓。监管机构对金融信息技术外包中的数据安全、独立性及风险外包界限提出更高要求,例如强调持牌机构不得将核心风控环节外包,这直接影响了什马金融原有的服务模式。
对于搜索或关注“什马互联网金融信息服务(上海) 金融信息技术外包”的用户而言,需要认识到此类业务在2020年后已发生根本性变化。简单来说,该公司的信息技术外包已不再是简单的系统维护或呼叫中心服务,而是涉及金融业务链条中专业化的技术输出。但也正因为如此,其合规性和可持续性高度依赖监管政策。当前,如果仍有合作意向,建议直接联系该公司或其关联方,核实其最新资质及可承接的外包范围。什马金融的案例反映了中国金融科技行业从粗放型助贷向合规科技输出转型的典型路径,其金融信息技术外包业务的兴衰与监管节奏密切相关。