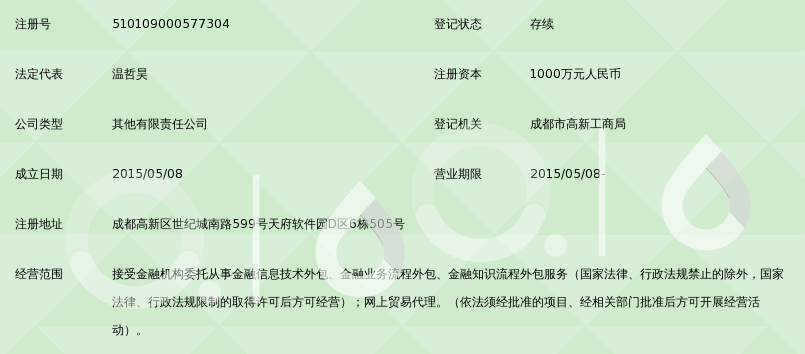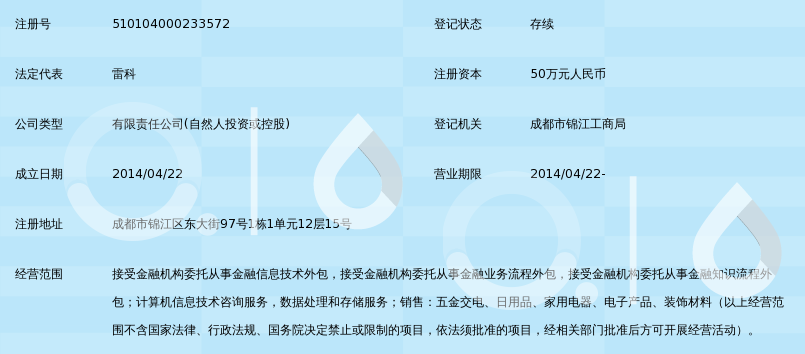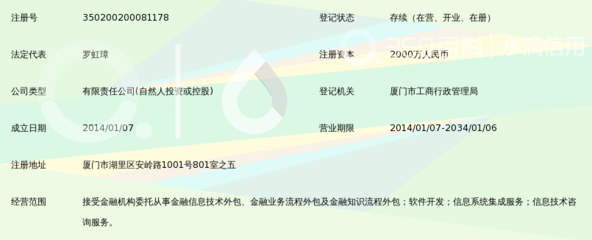
金融信息技术外包作为金融科技产业链中的重要环节,逐渐进入公众视野。厦门易汇利金融信息技术服务有限公司(以下简称“易汇利”)曾因与多家金融机构的合作而受到关注,其业务模式也引发了关于金融外包合规边界的讨论。360百科等平台曾收录该企业词条,折射出市场对金融信息技术外包领域的关注热度。
一、企业定位:金融外包的服务边界
易汇利定位为金融信息技术服务商,主要面向银行、消费金融公司、小贷公司等机构,提供系统开发、数据管理、流程外包等技术支持。从业务类型看,它属于典型的金融信息技术外包(ITO)与业务流程外包(BPO)的混合模式。这类企业本身不直接持有金融牌照,而是通过技术输出帮助持牌机构降本增效。
二、外包模式的行业普遍性
金融信息技术外包并非新生事物。大型银行早已将非核心系统运维、客服呼叫、数据录入等环节外包给专业公司。随着互联网金融兴起,中小机构为快速上线产品,更依赖第三方技术方提供获客、风控、贷后管理等全流程或部分环节的服务。易汇利的业务正是在这一背景下展开。
三、合规红线:外包不等于责任转移
尽管外包可以提高效率,但监管明确要求:金融机构不能将核心风控、授信审批等关键环节外包,且对方合作方承担管理责任。原银保监会曾多次发文强调,金融外包不应成为机构规避监管、削减责任的通道。易汇利相关业务若涉及为无放贷资质平台提供撮合、风控建议,则容易触碰合规红线,这也是部分金融外包公司被问责的原因。
四、风险启示:技术外包也要持牌经营
从行业视角看,金融信息技术服务商的发展需注意三点:
- 不越位。若从事需持牌的金融业务(如放贷、征信、支付结算),必须取得相应许可;
- 数据合规。外包过程中处理个人金融信息,须遵守《个人信息保护法》《数据安全法》等要求;
- 责任清晰。金融机构对外包服务商的合规性负有监督义务,并非“一包了之”。
五、行业展望:未来之路
2023年国务院机构改革后,金融监管总局统一负责金融消费者权益保护与机构监管,对金融外包的穿透式管理更加严格。合规的金融信息技术外包仍将是金融体系的有效补充,但只有将技术能力、合规意识与持牌经营边界相结合的服务商,才能在市场中行稳致远。
360百科等平收录“厦门易汇利金融信息技术服务”词条,反映的是市场对一个典型业态的关注。这一案例提醒我们:金融科技的本质仍是金融,技术效率必须让位于资金安全与消费者保护,任何外包模式都需在监管框架内审慎前行。